Açık Bankacılıktan Açık Finansa!
Açık bankacılık, açık finans ve açık veri kavramları; Türkiye'de ÖHVPS, GEÇİT ve KVKK çerçevesiyle finansal verinin geleceği.
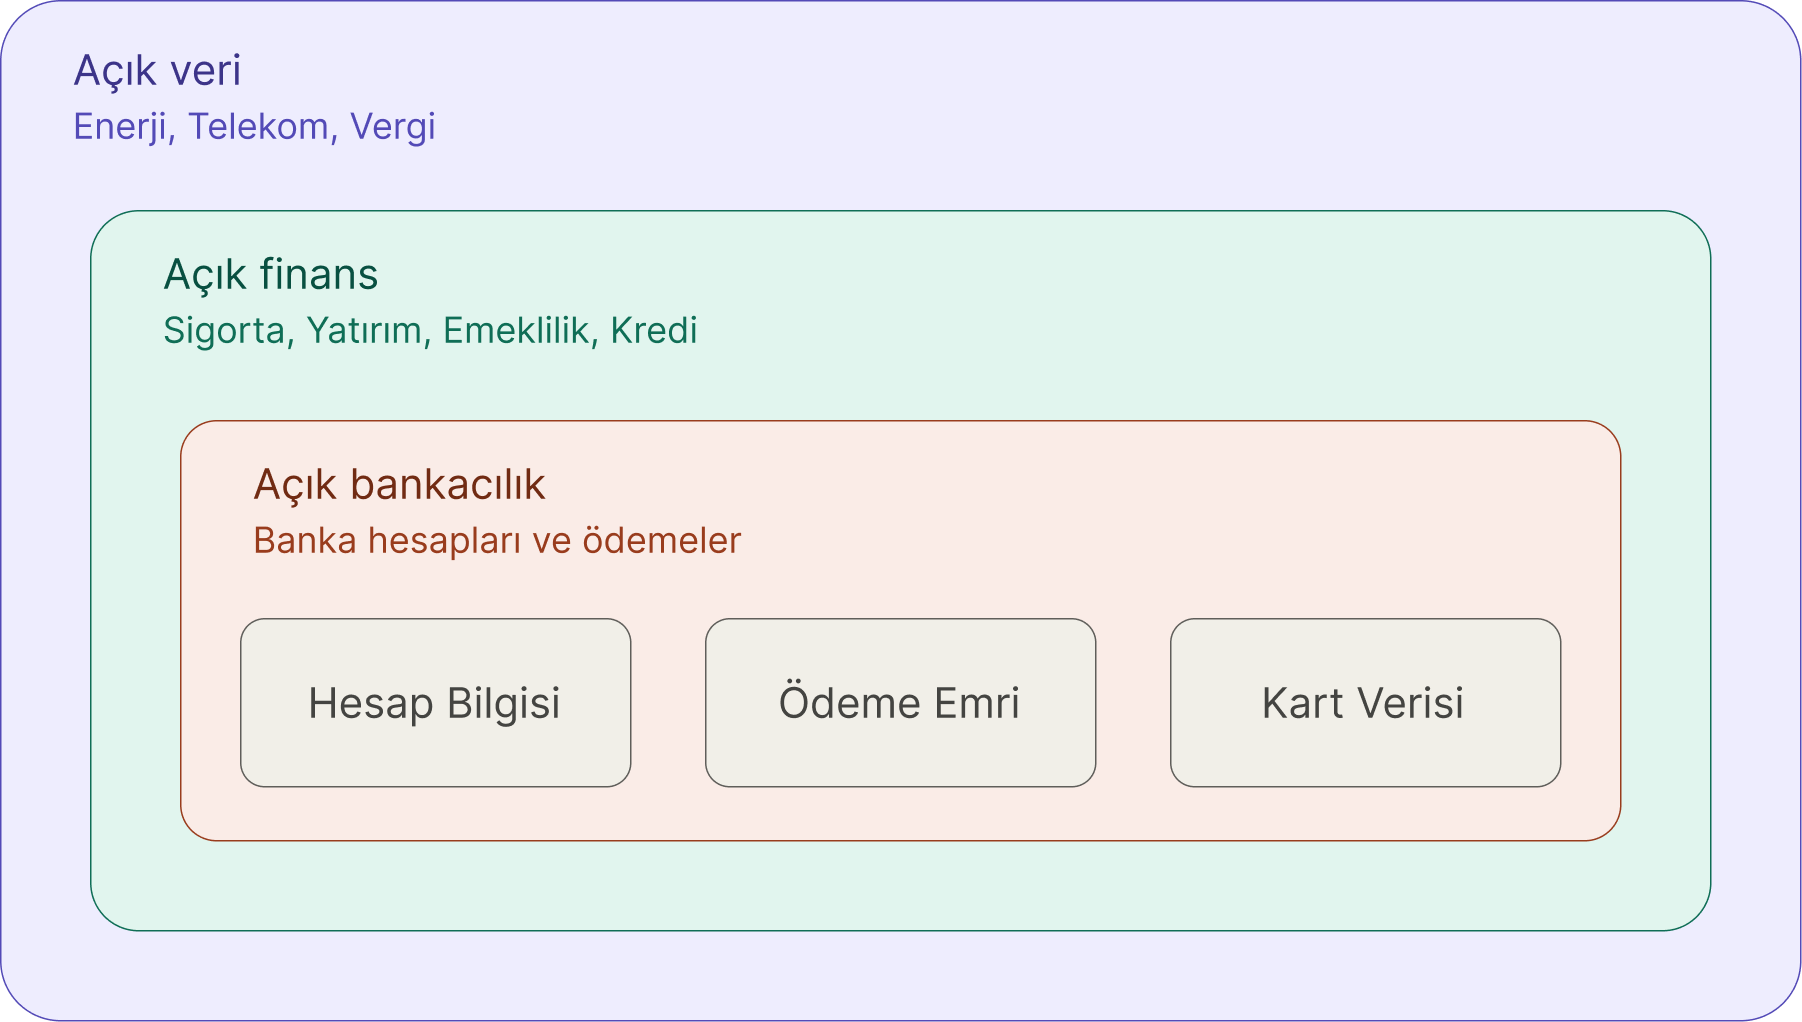
Finansal hizmetlerde veri, yalnızca kayıt tutma aracı olmaktan çıkıp yeni ürünler, daha iyi müşteri deneyimleri ve rekabet için temel bir kaynak hâline geliyor. Bu dönüşümün merkezinde üç birbirini tamamlayan kavram var: açık bankacılık, açık finans ve açık veri.
Kısacası açık bankacılık banka verisinin, açık finans tüm finansal ürünlere ilişkin verinin güvenli biçimde paylaşılmasını mümkün kılar; açık veri ise en geniş anlamıyla yeniden kullanılabilir veri ekosistemini, finans bağlamında ise yetkilendirme çerçevesinde paylaşılan finans dışı verileri ifade eder.
Açık bankacılık nedir?
Açık bankacılık, müşterinin banka hesabına ilişkin verilerini — örneğin hesap bakiyesi, işlem geçmişi ve hesap doğrulama bilgileri — kendi rızası ve yetkilendirmesiyle, yetkili üçüncü taraf hizmet sağlayıcılarla paylaşabilmesini mümkün kılan bir yaklaşımdır. Bu paylaşım standart ve güvenli API'ler üzerinden yapılır; müşteri hangi verinin, kiminle ve hangi amaçla paylaşılacağını belirleyebilir.
Buradaki kritik nokta, "açıklık"ın herkese açık veri paylaşımı anlamına gelmemesidir. Açık bankacılıkta veri, yalnızca müşterinin yetkilendirmesiyle hareket eder. Bu model, müşteriye verisi üzerinde daha fazla kontrol sunarken bankaların dışındaki fintech'lerin ve diğer hizmet sağlayıcıların da yenilikçi çözümler geliştirmesine imkân tanır.
Açık bankacılık ne sağlar?
- Hesap bilgi hizmetleri: Kullanıcı farklı bankalardaki hesaplarını tek bir uygulamada görebilir; bütçe takibi ve harcama analizi yapılabilir.
- Ödeme emri başlatma hizmetleri: Kullanıcı, bir hizmet sağlayıcının uygulaması aracılığıyla ödeme hesabından doğrudan ödeme emri başlatabilir.
Açık finans nedir?
Açık finans, açık bankacılığın kapsamını genişleten bir sonraki aşamadır. Açık bankacılık ağırlıklı olarak banka hesapları, işlemler ve ödemeler üzerine odaklanırken, açık finans sigorta, yatırım, emeklilik, kredi ve mortgage gibi daha geniş finansal ürünlere ilişkin verilerin de müşteri izniyle paylaşılmasını kapsar.
Bu genişleme, kişinin veya işletmenin finansal hayatını daha bütünsel biçimde görmeyi mümkün kılar. Örneğin bir kullanıcı; banka hesapları, kredi kartları, yatırım portföyü, sigorta poliçeleri ve emeklilik birikimlerini tek bir dijital danışman uygulamasında birleştirebilir.
Böylece yalnızca "para nereye gidiyor?" sorusu değil, "varlıklarım, borçlarım ve uzun vadeli yükümlülüklerim birlikte nasıl bir tablo oluşturuyor?" sorusu da yanıtlanabilir.
Açık bankacılık ile ilişkisi
Açık bankacılık ile açık finans arasındaki ilişkiyi şöyle özetlemek mümkündür: açık finans, açık bankacılığın ilkesini tüm finansal hizmetlere taşır. Her ikisi de müşteri iznine, güvenli veri paylaşımına ve standartlaştırılmış API altyapısına dayanır.
Açık finans yalnızca "veri okuma" ile sınırlı değildir. Yetkilendirme kapsamına göre üçüncü taraflar, müşteri adına ödeme başlatma gibi işlemleri de gerçekleştirebilir. Bu nedenle açık finans, veri paylaşımının ötesinde finansal süreçlerin daha akıcı ve otomatik hâle gelmesini sağlar.
Açık veri nedir?
Açık veri, genel anlamıyla, herkes tarafından serbestçe kullanılabilen, yeniden kullanılabilen ve yeniden dağıtılabilen — en fazla kaynak gösterme ve aynı lisansla paylaşım koşuluna tabi — verileri ifade eder. Finans politikası bağlamında ise terim, bazen "akıllı veri" (smart data) adıyla, müşteri yetkilendirmesine dayalı paylaşımın enerji, telekom ve vergi gibi finans dışı alanlara genişletilmesi anlamında da kullanılır.
Finans politikası bağlamındaki bu ikinci kullanımda, açık finansın yetkilendirmeye dayalı paylaşım yaklaşımı finans dışı sektörlere genişler. Finans dışı verilerin yetkilendirmeyle paylaşılması, örneğin bir finansal hizmetin banka hesap bilgilerini fatura verileriyle birlikte değerlendirmesine imkân sağlayabilir. Ancak bu noktada veri minimizasyonu, amaçla sınırlılık ve şeffaflık gibi veri koruma ilkeleri vazgeçilmezdir.
Üç kavramın birlikte okunması
- Açık bankacılık, bankacılık verisinin güvenli paylaşımını mümkün kılar.
- Açık finans, aynı yaklaşımı tüm finansal ürün ve hizmetlere genişletir.
- Açık veri, ekosistemi kamuya açık, yeniden kullanılabilir veri setleriyle ve — yetkilendirme çerçevesinde — finans dışı verilerle genişleterek daha bütünsel ve bağlama dayalı çözümler üretir. Bu evrim, finansal hizmetlerde rekabeti artırabilir, müşteri deneyimini iyileştirebilir ve banka dışındaki oyuncuların yenilik yapmasına alan açabilir. Öte yandan başarı; güvenlik, standartlaşma, API erişilebilirliği ve müşterinin yetkilendirmesini anlaşılır biçimde yönetebilmesine bağlıdır.
Türkiye'de düzenleyici çerçeve
Türkiye'de açık bankacılık, yalnızca teknolojik bir entegrasyon meselesi değil; ödeme sistemleri düzenlemeleri, bankacılık mevzuatı ve kişisel verilerin korunması hukukunun kesişiminde yürüyen bir ekosistemdir. Bu çerçevede TCMB standart veri paylaşım altyapısını geliştirirken KVKK müşteri verisinin işlenme ve aktarılma koşullarını düzenler.
TCMB ve ÖHVPS
Türkiye'de açık bankacılık hizmetlerinin standartlaşması için Bankalararası Kart Merkezi (BKM) tarafından geliştirilen Ödeme Hizmetleri Veri Paylaşım Servisleri (ÖHVPS) önemli bir altyapıdır. Hesap bilgisi ve ödeme emri başlatma hizmetleri 6493 sayılı Kanun'da ödeme hizmeti olarak tanımlanmış; 1 Aralık 2022'de BKM'nin geliştirdiği "GEÇİT" ortak altyapısı üzerinden hizmetler kullanıma açılmıştır. ÖHVPS'nin düzenleyici çerçevesi, 1 Aralık 2021 tarihli ve 31676 sayılı Resmî Gazete'de yayımlanan ödeme hizmetleri Yönetmeliği ve veri paylaşım servislerine ilişkin Tebliğ ile ayrıntılandırılmıştır.
TCMB, 17 Mart 2026'da ÖHVPS API Standardının 2.0.0 sürümünü kullanıma açarak açık bankacılık hizmetlerinin kapsamını genişletmiştir. Yeni sürümle hesap bilgisi hizmetlerinin kapsamı genişletilmiş; kart bilgi ve hareketlerine ilişkin kapsamlı özellikler ile ileri tarihli ve düzenli ödeme emri başlatma hizmetleri sisteme dâhil edilmiştir.
Bu gelişme pratikte şu olanakları güçlendirir:
- Kullanıcı, banka hesap bilgilerinin yanı sıra kart verilerini de yetkilendirmesi dâhilinde paylaşabilir.
- Kira, abonelik ve fatura gibi tekrarlayan ödemeler için düzenli ödeme talimatı oluşturulabilir.
- Kullanıcıya banka hesapları ve kart hareketleri birlikte değerlendirilerek daha bütüncül bir finansal görünüm sunulabilir.
KVKK ve müşteri rızası
Açık bankacılıkta veri paylaşımının temel ilkesi, müşterinin kontrolüdür; ancak hukuki düzeyde dikkatli bir ayrım gerekir. Kullanıcının hizmete ilişkin yetkilendirmesi, KVKK kapsamındaki açık rıza ile aynı kavram değildir; kişisel verilerin işlenmesi ve aktarılması için uygulanabilir hukuki şartların ayrıca sağlanması gerekir. Müşteri sırrı niteliğindeki bilgilerin paylaşımında ise kanuni istisnaların dışında müşterinin talep veya talimatı da aranır.
Dolayısıyla Türkiye'de açık bankacılık uygulamasında iki düzeyi birbirinden ayırmak gerekir:
- Müşteri odaklı paylaşım: Kullanıcının belirli bir hizmet için verisini yetkilendirdiği senaryo; kullanıcı kontrolü merkezdedir.
- Yasal çerçevede gerçekleşen veri paylaşımı: Mevzuatın izin verdiği belirli durumlarda, örneğin hukuki yükümlülüklerin yerine getirilmesi kapsamında değerlendirilen senaryo.
Açık finans ve açık veri açısından Türkiye
Türkiye, açık bankacılıkta standart altyapı ve yeni fonksiyonlarla ilerliyor; daha geniş kapsamlı açık finans uygulamaları için ise sigorta, yatırım, emeklilik gibi alanlardaki verilerin de standart ve güvenli biçimde paylaşılması; sektörler arası koordinasyon, teknik standartlar, rıza yönetimi ve veri güvenliği önlemlerinin birlikte geliştirilmesi gerekiyor. Açık veri açısından ise enerji, telekom ve kamu hizmetlerinden gelen verilerin finansal hizmetlerle birleştirilmesi potansiyel taşır; ancak bu potansiyelin kullanılabilmesi için verinin yalnızca gerekli olan kadarının paylaşılması, amacın açıkça belirlenmesi ve güvenliğin sağlanması gerekir.
Bu dönüşümün sürdürülebilir olması için paydaşların üç alana odaklanması gerekir:
- Güvenlik ve dayanıklılık: API erişimi, kimlik doğrulama, yetkilendirme ve siber olaylara karşı hazırlık.
- Şeffaf yetkilendirme yönetimi: Kullanıcının neye izin verdiğini, verinin kiminle paylaşıldığını ve iznini nasıl geri çekebileceğini kolayca anlaması.
- Standartlaşma: Farklı bankalar, fintech'ler ve finans kuruluşlarının ortak teknik ve operasyonel standartlar üzerinde çalışması.
Sonuç
Açık bankacılık, müşterinin banka verisini kontrol etmesini sağlayan temel adımdır. Açık finans, bu kontrolü banka hesaplarının ötesine taşıyarak kişinin tüm finansal ekosistemini kapsar. Açık veri ise kamuya açık veri setlerini ve — yetkilendirme çerçevesinde — finans dışı veri kaynaklarını da devreye alarak daha zengin ve bağlamsal hizmetlerin önünü açar.
ÖHVPS 2.0.0 ile kart verileri ve düzenli ödeme emirlerinin sisteme dâhil edilmesi, Türkiye'nin açık bankacılıkta yalnızca hesap bilgisi paylaşımından öteye geçtiğini gösteriyor. Geleceğin finansal ekosisteminde rekabet avantajı, yalnızca veriye sahip olmakla değil; veriyi müşteri kontrolü, güvenlik ve kullanıcı faydası çerçevesinde doğru kullanabilmekle şekillenecektir.
Kaynaklar: World Bank, TCMB, KVKK, Open Data Handbook.
Burhan Karabacak
Thanks for reading.